Compliance oplossingen voor financiële ondernemingen.
Wij ondersteunen financiële ondernemingen zoals betaalinstellingen, fintechs, banken en beleggingsondernemingen bij het opzetten, verbeteren en borgen van hun compliance- en risk management frameworks.
Heeft u een uitdaging op compliance gebied? Aarzel dan niet om contact met ons op te nemen of bekijk eerst onze kennisbank.
Vier redenen waarom klanten terugkomen.
Ervaring met DNB & AFM
Jarenlange praktijkervaring met vergunningen, governance, risk en compliance binnen de financiële sector. Als consultant en als toezichthouder.
End-to-end begeleiding
Van strategie en documentatie tot contact met toezichthouders — in één traject.
Praktisch & uitvoerbaar
Geen theoretische rapporten. Altijd concrete oplossingen die direct werken in de praktijk.
Specialist PSP’s & Fintech
Diepe expertise in PSD2/PSD3, DORA, AML, governance en outsourcing voor gereguleerde ondernemingen.
Specialistische ondersteuning, op één plek.
Compliance, risk en governance — afgestemd op de fase en omvang van uw organisatie.
Volledige ondersteuning bij wet- en regelgeving: beleidsontwikkeling, frameworks, risicoanalyse en training.
Meer informatieInterim of projectbasis versterking van compliance-, risk- of governancefunctie. Inclusief toezichthouder-correspondentie.
Meer informatieBegeleiding van idee tot vergunning voor betaalinstellingen, EMI’s, beleggingsondernemingen en fintechs.
Meer informatieHeldere keuzes, werkbare uitkomsten.
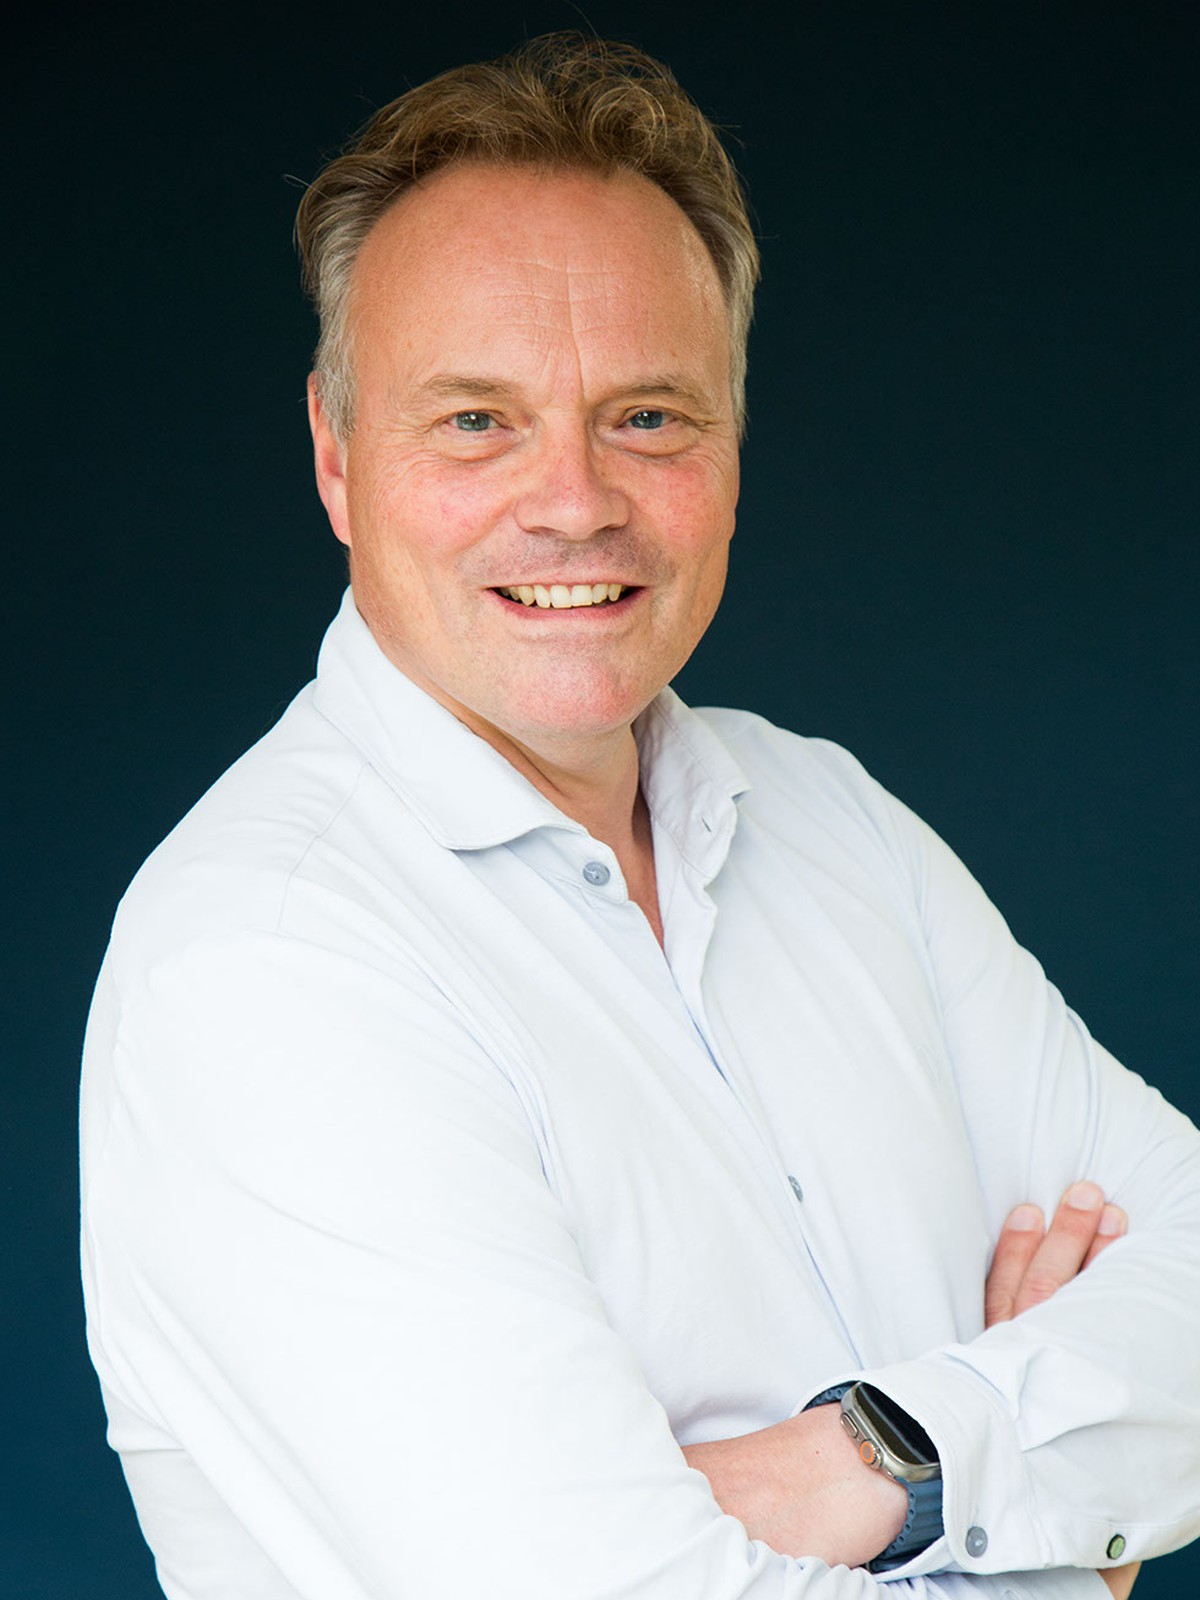
Opgericht door Frenkel Drevers.
Compliance-support is opgericht door Frenkel Drevers. 25 jaar ervaring in de Nederlandse financiële sector — eerst tien jaar als manager bij de AFM, daarna vijftien jaar in senior compliance- en risk-rollen, waaronder dertien jaar als early-stage partner bij Charco & Dique (nu onderdeel van Projective Group).
Wat hem onderscheidt: ervaring aan beide kanten van de tafel. Hij weet hoe DNB en AFM denken omdat hij er zelf gewerkt heeft, én hij weet wat een betaalinstelling, beleggingsonderneming of bank in de praktijk nodig heeft omdat hij dat voor tientallen klanten heeft opgezet en geïmplementeerd. Praktisch, transparant en gericht op resultaat.
Kennis, ervaring en continuïteit, geborgd. Compliance-support is deelnemer in het Compliance & Risk Gilde, een samenwerkingsverband van ervaren compliance en risk professionals. Wij delen kennis en praktijkervaring. Met vooraf vastgelegde waarnemingsafspraken blijft uw compliancefunctie ook bij afwezigheid gewaarborgd.
Drie trajecten, kort verteld.
Fintech scale-up van scoping naar PI-vergunning in veertien maanden.
Een snelgroeiende betaaldienst-fintech overwoog een PI-vergunning maar twijfelde of het businessmodel binnen PSD2-scope paste. We begeleidden van scoping en jurisdictiekeuze (NL versus IE) tot beantwoording van DNB-vragen, met één afstemmingsmoment per twee weken. Het team kon doorbouwen — wij namen het regulatoire spoor over.
EMI van gap-analyse naar operationeel DORA-raamwerk in één kwartaal.
Een vergunde EMI moest DORA-compliant worden zonder de bedrijfsvoering te onderbreken. We deden gap-analyse, prioriteerden naar proportionaliteit en werkten in drie maanden de zwaartepunten uit — third-party risk register, incidentmelding-keten, testing-cyclus. Geen blueprint van papier; een framework dat operationeel werkbaar bleef.
Beleggingsonderneming met onverwachte vacature — drie weken tot start.
Een MiFID II-vergunde beleggingsonderneming raakte op korte termijn de compliance officer kwijt, met een lopend AFM-traject onderhanden. We stapten binnen drie weken in als interim, namen de dossiers over en hielden het AFM-spoor draaiende. Zeven maanden later droegen we over aan de nieuwe officer — de zoektocht kreeg de tijd die nodig was.
Meer cases beschikbaar onder NDA — neem contact op.
Geanonimiseerd op verzoek van cliënten. Op aanvraag delen we waar mogelijk meer detail.
Wat we recent publiceerden.
De laatste relevante regulatory updates waar wij u graag op attenderen. Volg onze LinkedIn-pagina waar wij regelmatig updates geven en kennis delen.
Selfie en ID-check is geen “remote verificatie” meer
A selfie-and-ID check is no longer “remote verification”
AMLA heeft de CDD-standaarden definitief gemaakt. Een selfie met ID-check is nu een “alternatieve oplossing”. Eerst komt het document in persoon tonen, of eID. Artikel 7 geldt alleen als de klant geen van beide redelijkerwijs kan gebruiken. U moet per klant vastleggen waarom eID niet kon. Een standaardkeuze van de leverancier is geen reden. De RTS onder art. 28 lid 1 AMLR is nog niet vastgesteld door de Commissie.
AMLA has finalised its CDD standards. A selfie-and-ID check is now an “alternative solution”. The first routes are showing the document in person, or eID. Article 7 applies only if the customer can reasonably do neither. You must record, customer by customer, why eID was not possible. A vendor default is not a reason. The RTS under Article 28(1) AMLR is not yet adopted by the Commission.
Modelportefeuille: zelfbeleggen of vermogensbeheer?
Model portfolio: self-directed investing or portfolio management?
De AFM consulteert over “Modelportefeuilles binnen zelfbeleggen”, met 19 vragen. Reageren kan tot 11 november. Het is nadrukkelijk geen AFM-standpunt. Een modelportefeuille blijft zelfbeleggen als de belegger zelf beslist. De onderneming heeft geen discretionaire ruimte en doet geen persoonlijke aanbeveling. Leg herbalanceer- en afbouwregels vooraf vast, per instrument. De AFM wil ook de Leidraad uit 2016 intrekken.
The AFM is consulting on “Model portfolios within self-directed investing”, with 19 questions. You can respond until 11 November. It is explicitly not an AFM position. A model portfolio stays self-directed if the investor decides. The firm has no discretion and gives no personal recommendation. Fix rebalancing and de-risking rules in advance, per instrument. The AFM also wants to withdraw its 2016 Guidance.
Een virtuele IBAN is geen sluiproute rond CDD
A virtual IBAN is not a shortcut around CDD
Vanaf 10 juli 2027 moet de uitgever van een virtuele IBAN weten wie erachter zit. Art. 22 lid 3 AMLR vraagt identificatie en verificatie van elke gebruiker en van de bijbehorende rekening. AMLA stelde de CDD-standaarden op 1 oktober 2026 definitief vast. Koppel elke virtuele IBAN aan een geverifieerde gebruiker. Toets het antwoord binnen vijf werkdagen. Leg openings- en sluitingsdata per virtuele IBAN vast.
From 10 July 2027, whoever issues a virtual IBAN must know who is behind it. Article 22(3) AMLR requires identifying and verifying every user and the associated account. AMLA finalised its CDD standards on 1 October 2026. Link every virtual IBAN to a verified user. Test the five-working-day answer. Store account opening and closing dates against each virtual IBAN.